Анализ железнодорожной отрасли: рыночные тенденции, технологии и перспективы технического обслуживания до 2026 года.
- доля
- Время выпуска
- 2026/10/11
Резюме
Перспективы развития железнодорожной отрасли на 2026 год: почему рост пассажиропотока и замедление расширения сети приводят к перераспределению расходов в сторону технического обслуживания железных дорог, какие сегменты обеспечивают этот рост и как шлифовка стала рычагом увеличения пропускной способности.
Железнодорожная отрасль вошла в 2026 год с продолжающимся ростом пассажиропотока и замедлением темпов расширения сети на рынках, где за последние два десятилетия было построено больше всего путей. Этот разрыв — большее количество поездов, курсирующих по сети, которая растет медленнее, чем пассажиропоток — в настоящее время является самым важным фактором в отрасли, поскольку он определяет, куда направляются деньги. В этом прогнозе изложено текущее положение отрасли, какие сегменты обеспечивают рост и почему техническое обслуживание железных дорог перешло от статьи расходов к рычагу увеличения пропускной способности.
В одном предложении: В 2026 году железнодорожная отрасль характеризуется ростом пассажиропотока на фоне замедления темпов расширения сети, что приводит к перераспределению средств от нового строительства к улучшению состояния уже эксплуатируемых путей.
Что определит развитие железнодорожной отрасли в 2026 году?
Повестку дня определяют три силы, и они движутся в разных направлениях.
Поток транспорта растёт, но очень неравномерно. Предварительные результаты UIC за 2025 год показывают, что мировой пассажиропоток вырос примерно на 4,5% в годовом исчислении, а железнодорожные грузоперевозки — примерно на 2% в тонно-километрах. Заголовок скрывает резко различающиеся региональные показатели. Индийские железные дороги увеличили пассажирские перевозки на 7,7%, а Китайские — на 3,7%. Что касается грузоперевозок, то объемы в странах ЕС-27 снизились примерно на 2,2%, что было компенсировано ростом примерно на 2,6% в Китае и на 1,1% на железных дорогах класса I в США. Для оператора или обслуживающей их цепочки поставок это расхождение имеет большее значение, чем среднемировой показатель: коммерческая целесообразность мощностей по техническому обслуживанию сильна в Азии и значительно сложнее обосновать в некоторых частях Европы.
В местах с уже высокой плотностью сетей темпы расширения сети замедляются. В 2025 году Китай добавил 3109 км новых линий, из которых 2862 км — высокоскоростные, при общей протяженности национальной сети в 165 000 км (Национальное управление железных дорог, Статистический бюллетень за 2025 год). Ежегодное расширение сети теперь составляет менее 2% от уже эксплуатируемой сети — это совершенно иное соотношение по сравнению с годами строительного бума, когда новые линии составляли значительную долю от общего объема. Изменение направления еще более очевидно в сфере городского метрополитена, где инвестиции в строительство метрополитена в Китае сокращались каждый год с пика в 2020 году, с 628,6 млрд юаней до 411,4 млрд юаней в 2025 году (Китайская ассоциация метрополитенов, Годовой отчет за 2025 год). Строительство больше не является основным фактором роста на крупнейшем в мире рынке железных дорог. Теперь приоритет отдается поддержанию в эксплуатации уже построенных объектов.
База активов продолжает расти независимо от обстоятельств. Старение железнодорожной сети не прекращается только потому, что замедляется строительство. Китайская сеть протяженностью 165 000 км, 60 000 км высокоскоростных линий, эксплуатируемых по всему миру, и 13 068 км городских железных дорог, находящихся в эксплуатации только в Китае, продолжают накапливать пассажиропоток, а именно пассажиропоток и потребляет железнодорожные ресурсы. Это структурный механизм, лежащий в основе расчета затрат на техническое обслуживание в отрасли, и он является темой раздела о давлении, оказываемом на железнодорожную сеть, который рассматривается ниже.
Сети, транспорт и электрификация в цифрах.
Электрификация обычно обсуждается как тема декарбонизации. Для инженеров по техническому обслуживанию это показатель использования: на электрифицированных сетях наблюдается более высокая плотность движения, а электрическая тяга изменяет нагрузки и электрическую среду, которым должны подвергаться пути и их крепления. Цифры также показывают, насколько по-разному устроены основные сети.
| Сеть | Уровень электрификации | Контекст |
|---|---|---|
| Швейцария | 100% | Единственная крупная сеть, полностью электрифицированная. |
| Индия | 99,2% | Ширококолейная сеть протяженностью более 69 000 маршрутных километров. |
| Китай | 82% | 76,7% национального маршрутного километража электрифицировано; 65,2% локомотивов — электрические. |
| Испания | 67% | Высокоскоростная сеть электрифицирована по всей территории. |
| Япония | 64% | Плотная пассажирская и высокоскоростная транспортная сеть. |
| Франция | 60% | Смешанные электрифицированные и дизельные вторичные линии |
| Россия | 52% | Грузоперевозки на дальние расстояния по неэлектрифицированным участкам. |
| Великобритания | 39% | В основном, грузовые перевозки на дизельном топливе. |
*Источник: Сравнительный анализ электрификации UIC, июнь 2025 г.; данные по Китаю взяты из Статистического бюллетеня Национального управления железных дорог за 2025 год.*
Позицию Китая стоит точно описать, поскольку он одновременно является крупнейшей сетью, самой быстрорастущей сетью высокоскоростных железных дорог и рынком с наибольшим объемом работ по модернизации. К концу 2025 года национальная сеть достигла 165 000 маршрутных километров, из которых 50 000 км приходится на высокоскоростные линии, доля двухпутных линий составила 61,2%, а доля электрификации — 76,7%. Инвестиции в основные средства составили 901,5 млрд юаней; введено в эксплуатацию 3109 км новых линий. Перевозки за тот же период составили 4,601 млрд пассажирских перевозок (рост на 6,7%) и 5,277 млрд тонн грузов (рост на 2,0%). Грузооборот национальной железной дороги достиг 3356,3 млрд тонно-километров (рост на 3,0%), а общая выручка от транспортных перевозок впервые превысила 1 трлн юаней.
В этих цифрах легко упустить из виду две детали, которые имеют огромное значение для путевых работ. Во-первых, сеть теперь более чем на 60% состоит из двухпутных путей, что сужает возможности для проведения работ в связи с закрытием путей: на однопутной линии закрытие останавливает движение поездов, на двухпутной — ограничивает его, а на оживленном двухпутном участке эксплуатационные расходы на закрытие резко возрастают. Во-вторых, подвижной состав теперь на 65,2% состоит из электропоездов. Электротяга возвращает ток через рельсы, что подключает пути, крепления и изоляцию к электрической цепи, а не только к механической — это аспект технического обслуживания, которого нет на линиях с дизельными локомотивами.
Городские железные дороги заслуживают отдельного рассмотрения, поскольку их динамика является наиболее наглядной иллюстрацией перехода от расширения к управлению. К концу 2025 года сеть метро и городских железных дорог Китая достигла 58 городов, 382 линий и 13 067,89 км действующих маршрутов, что на 907 км больше, чем в предыдущем году, и обеспечила 33,383 миллиарда поездок, что на 3,49% больше, чем годом ранее. При этом ежегодные инвестиции в строительство сократились на 13,38% по сравнению с предыдущим годом и составили 411,42 млрд юаней — это пятое подряд ежегодное снижение. Протяженность эксплуатируемых путей продолжает расти примерно на 900 км в год, в то время как расходы на строительство сокращаются. Что бы это ни значило, это означает, что протяженность путей, находящихся в эксплуатации, продолжает расти, в то время как количество новых строящихся мощностей сокращается.
Тенденции в железнодорожной отрасли по сегментам: тяжеловесные перевозки, транзитные перевозки и промышленные железнодорожные перевозки.
Термин «железнодорожная отрасль» охватывает сегменты, экономика, осевые нагрузки и требования к техническому обслуживанию которых практически не имеют ничего общего. Рассматривать их как единый рынок — наиболее распространенная аналитическая ошибка в отношении этого сектора.
Железнодорожные перевозки тяжеловесных грузов и минеральных материалов. Именно здесь происходят самые сложные инженерные решения в отрасли. Североамериканские железные дороги класса I перешли на осевую нагрузку в 32,5 тонны в качестве стандарта для тяжеловесных перевозок, а на специализированных железных дорогах для перевозки минеральных грузов она еще выше — железорудные линии в австралийском регионе Пилбара эксплуатируются с нагрузкой более 30 тонн и достигли 40 тонн с начала 2000-х годов на сети, которая обрабатывает большую часть примерно 900 миллионов тонн ежегодного экспорта железной руды из Австралии. Китайские коридоры для тяжеловесных перевозок построены с осевой нагрузкой 23–25 тонн, а на специализированных грузовых линиях проводятся испытания с нагрузкой до 30 тонн; на железной дороге Шуохуан регулярно курсируют поезда весом более 20 000 тонн по системе протяженностью 2218 км, перевозящие более 40 миллионов тонн в год. Высокая осевая нагрузка — это не только проблема спецификации пути: она приводит к износу головки рельса, образованию волн и усталости от качения быстрее, чем любой другой фактор, поэтому интервалы шлифовки рельсов на линиях для тяжеловесных перевозок измеряются миллионами тонн, а не месяцами. Предельные значения прочности материала, на которые действуют эти нагрузки, рассматриваются в Наш путеводитель по материалам, из которых изготавливаются железнодорожные пути.в котором изложены марки рельсовой стали и твердость головки рельсов, используемые в линиях для перевозки тяжелых грузов.
Городской и пригородный транспорт. В системах метрополитена осевые нагрузки меньше, чем в системах тяжелого транспорта, но количество циклов движения значительно выше, при этом кривые часто оказываются круче, чем предполагалось при первоначальном проектировании. Инвестиции в городскую железнодорожную инфраструктуру Китая также смещаются от традиционного метрополитена к системам средней пропускной способности: среди строящихся линий доля метрополитена снизилась на 4,72 процентных пункта за год, в то время как доля систем средней пропускной способности — легкорельсового транспорта, пригородных скоростных поездов и магнитной левитации — выросла на 6,10 пункта. На пригородные скоростные поезда пришлось 11,99% от общей добавленной протяженности за год. Изогнутые участки пути составляют основную часть нагрузки по техническому обслуживанию транспортных сетей, а управление боковым износом на кривых с малым радиусом — тема, которую мы подробно рассматриваем в [ссылка на статью]. Наше руководство по шлифованию рельсов на кривых участках.
Промышленные и частные подъездные пути. Шахтные ветки, железные дороги металлургических заводов, портовые железные дороги и промышленные ответвления имеют одну общую черту, которой нет у основных участков: оператор владеет путями и подвижным составом и подчиняется производственному графику, а не общедоступному расписанию. Техническое обслуживание здесь определяется экономической эффективностью, а аргументом в пользу механизированной шлифовки рельсов на промышленном ветке является прибыльность, а не соответствие требованиям безопасности — различие, которое меняет требования покупателя и часто сокращает цикл принятия решения.
| Сегмент | Тенденции трафика | Интенсивность поддержания | Типичная модель покупательского поведения |
|---|---|---|---|
| Тяжеловесные грузы / минералы | Рост за счет объемов сырьевых товаров. | Максимальная скорость износа зависит от осевой нагрузки и полной массы автомобиля. | Долгосрочные программы, контракты, основанные на результатах деятельности. |
| Национальные грузовые коридоры | Смешанная динамика: в Европе стагнация, рост в Азии. | Высокая — высокая плотность трафика, ограниченное количество окон | Централизованные закупки, рамочные соглашения |
| Высокоскоростной пассажирский | стабильно растёт | Умеренная, но критически важная точность — допуски по геометрии жесткие. | Строгие стандарты приемки, связанные с производителем оборудования. |
| Городской транспорт | Рост пассажиропотока, инвестиции остаются на прежнем уровне или снижаются. | Много поворотов и стрелок | Тендер проводится операционной компанией, часто компанией, управляющей активами. |
| Промышленные и частные подъездные пути | Отслеживает отрасль-партнер | Нестабильный, часто недостаточно управляемый | Прямые закупки, небольшие автопарки, единое лицо, принимающее решения. |
Задержки в техническом обслуживании и давление на обновление железнодорожных путей
Аргумент обновления основан на арифметике, а арифметика невыгодна в любой крупной сети.
Возьмем Китай, самый наглядный пример. Инвестиции в основные фонды в размере 901,5 млрд юаней позволили ввести в эксплуатацию 3109 км новых линий в 2025 году. Уже эксплуатируемая сеть составляет 165 000 км. Таким образом, новое строительство затрагивает примерно 1,9% сети каждый год, в то время как 100% сети занято движением поездов. В отличие от этого, работы по обновлению или техническому обслуживанию в конечном итоге должны охватывать каждый километр — и шлифовка рельсов, сварка, стрелочные переводы и корректировка геометрии, обеспечивающие бесперебойную работу сети, выполняются на путях, по которым одновременно движется коммерческий транспорт.
В сфере городского железнодорожного транспорта наблюдается аналогичная тенденция, но с более выраженными изменениями. Инвестиции сократились с 628,6 млрд юаней в 2020 году до 411,4 млрд юаней в 2025 году, что составляет снижение примерно на 35%, в то время как эксплуатационная протяженность продолжала расти примерно на 900 км в год, а пассажиропоток увеличился на 3,49%. Снижение капитальных затрат плюс рост эксплуатационной протяженности плюс рост пассажиропотока — это определение, а не интерпретация: от сектора требуется добиваться большего с активами, в создание которых он вкладывает меньше средств.
В Европе ограничения исходят скорее со стороны спроса, чем со стороны предложения. Грузооборот в тонно-километрах среди операторов ЕС-27 сократился примерно на 2,2% в 2025 году, однако загрузка сети на основных коридорах остается достаточно высокой, чтобы доступ для проведения технического обслуживания стал ограничивающим фактором для выполнения работ. Замедление роста трафика не уменьшает объем работ по техническому обслуживанию; оно затрудняет обоснование закрытия линии для его устранения.
Четыре сигнала указывают на растущую нагрузку по обновлению сети, и большинство крупных операторов в настоящее время демонстрируют как минимум три из них:
- Программы шлифовки переходят из корректирующего состояния в плановое. Когда процесс шлифовки рельсов переходит от реагирования на выявленные дефекты к плановой или тоннажной программе, оператор признает, что одного лишь реагирования на дефекты недостаточно.
- Сроки передачи права собственности становятся все короче, а борьба за него — все более ожесточенной. Увеличение количества двухпутных путей, рост грузопотока и увеличение объема конкурирующих работ в один и тот же период времени приводят к сокращению доступной протяженности путей на километр подвижного состава.
- Среди дефектов преобладают работы по стрелочным переводам и поворотам. Концентрированный износ на стрелках и кривых является характерной чертой сети, основная часть которой в целом находится в хорошем состоянии, а труднодоступные участки — нет.
- Критерии приемки ужесточаются, а не смягчаются. Более строгие геометрические параметры и допуски на поверхность после шлифовки — это не признак проблем в сети, а признак того, что оператор эффективно управляет процессом обновления, используя каждое вмешательство с максимальной пользой.
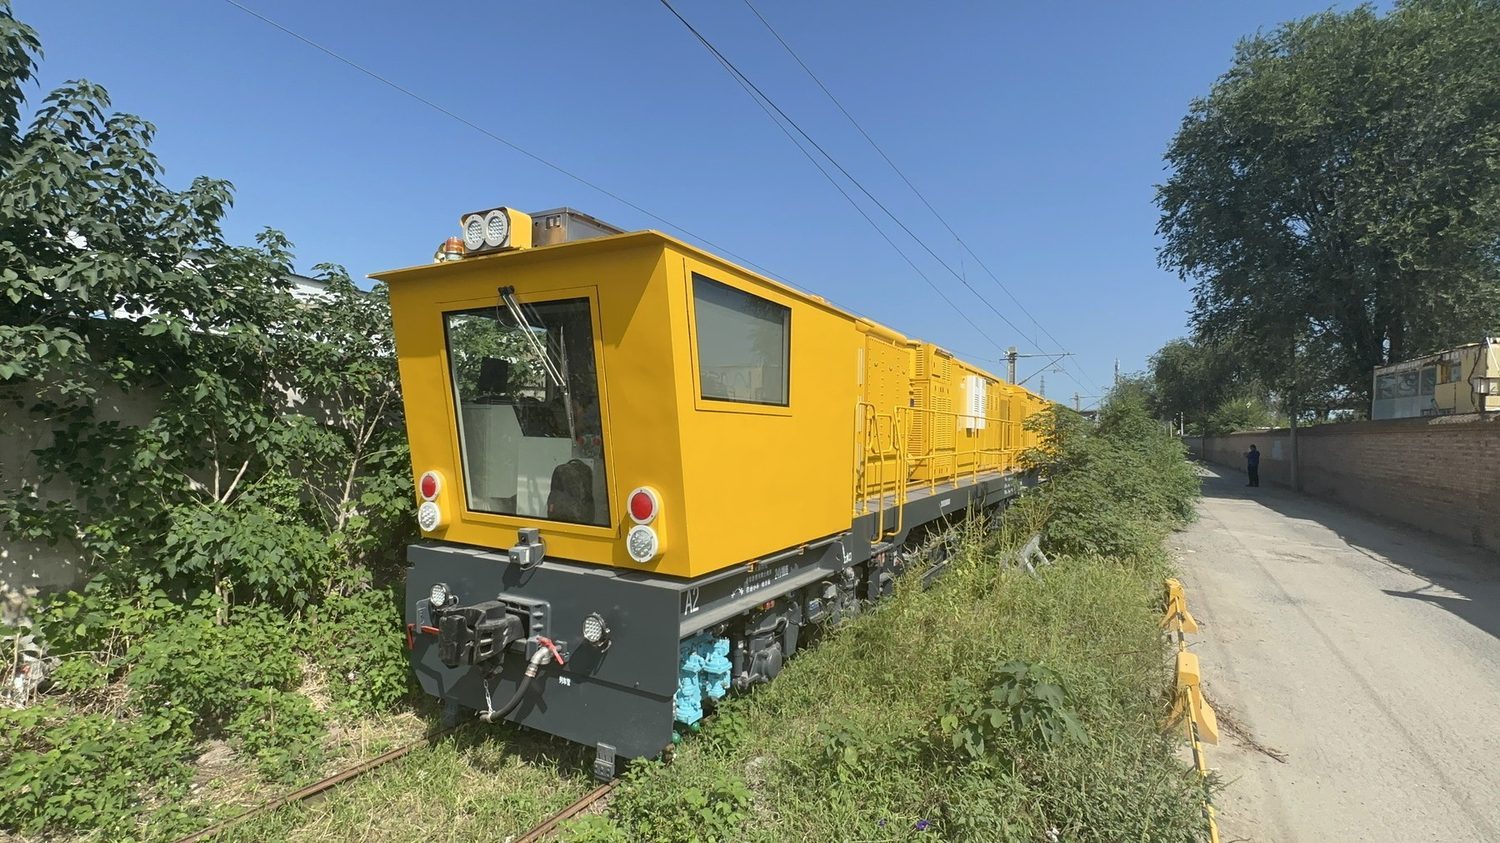
Технологии, формирующие техническое обслуживание рельсов: обнаружение, сбор данных и шлифовка.
Технологии технического обслуживания в 2026 году меняются по одному направлению: от измерения характеристик оборудования к измерению выполненных работ, а от проверки выборки — к мониторингу сети.
Обнаружение. Вагоны для регистрации состояния путей, установленные на транспортных средствах системы контроля геометрии, ультразвуковой и вихретоковый контроль рельсовых участков, а также все более распространенные системы автоматического распознавания дефектов на основе машинного зрения — все это находится в регулярной эксплуатации. Практическое изменение заключается не в датчике, а в частоте проверок: сеть, непрерывно проверяемая эксплуатируемыми транспортными средствами, принимает решения иного рода, чем сеть, проверяемая ежеквартально специализированным вагоном для регистрации состояния путей. Неизменным остается ограничение, касающееся сварных швов и стрелок, которые по-прежнему являются местами с наименьшей уверенностью в обнаружении дефектов и с наибольшими последствиями их пропущенного дефекта.
Стандарты данных и приемки. Наиболее значимым нововведением в области шлифовки рельсов является появление количественных критериев приемки, применяемых к готовой поверхности, а не к процессу ее получения. Индекс качества шлифовки междугородней железной дороги Гуанчжоу, опубликованный в 2024 году, оценивает соответствие между измеренным профилем и проектным профилем по шкале от 0 до 100 в четырех зонах головки рельса и четко устанавливает пороговые значения приемки: отдельный профиль оценивается как отличный при GQI ≥ 85 и как приемлемый при GQI ≥ 70, в то время как для приемки отдельных участков требуется, чтобы пороговое значение «отлично» было достигнуто со стандартным отклонением не более 8 и чтобы не менее 70% профилей были оценены как отличные. Отдельные ограничения регулируют толщину шлифовального среза — не менее 0,2 мм для предварительной и корректирующей шлифовки, 0,1 мм для профилактической шлифовки — и готовая поверхность не должна иметь сплошной синей полосы и периодических следов от шлифовального круга. Критерии такого рода превращают шлифовку из ремесла в измеримый процесс и меняют то, что оператор должен требовать от подрядчика доказать.
В основе по-прежнему лежат классические критерии приемки: неровности поверхности в пределах 0,3 мм под линейкой длиной 1 м, шероховатость поверхности не более 10 мкм, отсутствие пригорания или оксидного слоя, градиент скругления менее 1‰ и максимальная глубина резания в основном металле 0,5 мм. Любую программу шлифовки можно оценить по этим пяти показателям, прежде чем применять более сложные индексы.
Шлифовка рельсов как рычаг повышения производительности. Причина, по которой шлифовка стала более актуальной, заключается в том, что это единственное техническое обслуживание, которое одновременно улучшает состояние оборудования и эффективность его эксплуатации. Правильно отшлифованный профиль восстанавливает геометрию контакта колеса и рельса, что снижает динамические силы, вызывающие волнообразные деформации, усталость и боковой износ; он продлевает срок службы рельсов, удаляя поверхностный слой, в котором образуются трещины; и он снижает сопротивление качению, что отражается на расходе топлива или энергии тяги. В сети, где увеличение пропускной способности означает либо новое строительство, либо более эффективное использование существующих путей, и где расходы на строительство сокращаются, шлифовка является более дешевым из двух вариантов. Наш обзор того, что такое шлифовка рельсов и для чего она нужна. В документе изложен полный объем процедуры для операторов железнодорожных путей.
Автоматизация и управление железнодорожным движением на выделенных коридорах. Наиболее продвинутая автоматизация применяется на изолированных сетях для перевозки тяжелых грузов, где операционная необходимость очевидна. В 2018 году в австралийской системе Пилбара была внедрена беспилотная эксплуатация магистральных линий протяженностью около 2000 км, и теперь используется система управления стратегией движения для определения мест приложения мощности и торможения, что повышает как стабильность, так и энергопотребление. Это важно для технического обслуживания, поскольку автоматизированное управление каждый раз применяет одни и те же параметры тяги и торможения, что делает износ рельсов более предсказуемым и упрощает планирование. На сетях общественного транспорта со смешанным трафиком, где операционные и нормативные препятствия гораздо серьезнее, в ближайшем будущем автоматизация будет заключаться скорее в обнаружении и поддержке принятия решений, чем в управлении кабиной.
Поставщики, подрядчики и глобальная цепочка поставок железнодорожных перевозок
Сфера услуг по техническому обслуживанию железных дорог консолидировалась вокруг небольшого числа производителей оборудования и более крупного, но фрагментированного рынка услуг. Основные платформы шлифовальных машин для рельсов, используемые в мире, включают серии PGM и GMC от Speno и Harsco, шлифовальные машины Loram, высокоскоростные и транзитные установки Vossloh, а также серию GMC от CRRC; технические характеристики машин, конфигурация шлифовальных кругов и форматы расходных материалов различаются настолько сильно между платформами, что шлифовальный круг, предназначенный для одного семейства, не подойдет для другого. Наш обзор производителей рельсошлифовальных машин и семейств машин, которые они поставляют. подробно описывает этот ландшафт.
Между производителями оборудования и операторами находится сервисный подрядчик, а коммерческие модели сформировались в три узнаваемые формы: оператор, использующий собственный парк оборудования для шлифовки; поставщик услуг, работающий по контракту за километр пути; и долгосрочный контракт на выполнение работ, в рамках которого подрядчик отвечает за результат, например, за соответствие профиля всей сети. Каждая модель по-разному перекладывает риски, и каждая меняет требования, предъявляемые к покупателю. Мы писали об этом отдельно. На что обращать внимание при оценке поставщиков услуг по шлифованию рельсов и о Как на практике работают структуры контрактов и условия приемки.Потому что разница между хорошо составленным и плохо составленным договором на шлифовку обычно обнаруживается после завершения работы.
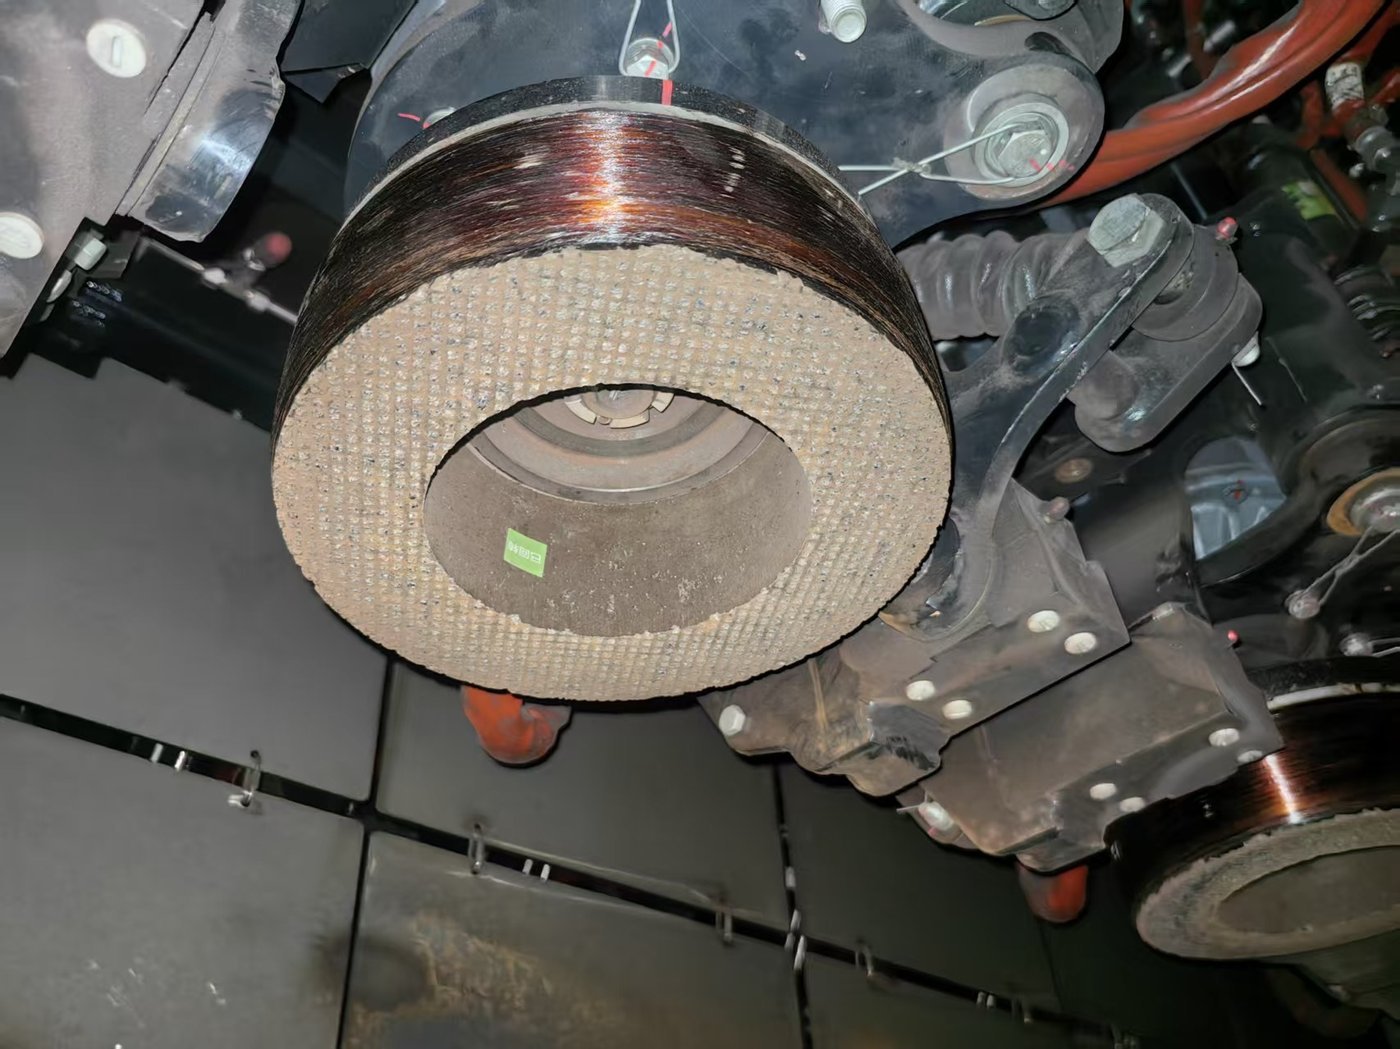
Расходные материалы — наименее заметная, но одна из наиболее важных частей этой цепочки. Рельсошильный круг должен соответствовать креплению и приводу станка, типу обрабатываемой стали — рельсам с плотностью 60 кг/м и 75 кг/м марок U71Mn, U75V и U78CrV, используемым в китайских сетях, — и требуемой скорости съема материала. В настоящее время этот рынок охватывает китайское производство: национальный стандарт для рельсошлифовальных кругов с абразивным связующим, JB/T 11431, является китайским стандартом, и его текущая редакция датируется 2020 годом.
Что эти тенденции означают для железнодорожных операторов?
В совокупности эти тенденции подразумевают определенный набор действий для всех, кто отвечает за состояние железнодорожных путей.
Измеряйте конечную поверхность, а не саму операцию. Переведите понятие приемки с «шлифовальный станок работал» на «профиль находится в пределах допуска», используя количественные показатели там, где они доступны, и пять классических методов оценки приемки там, где они недоступны.
Воспринимайте шлифовку как запланированную программу, а не как реакцию на нее. Интервалы, определяемые по тоннажу, предотвращают образование дефектов; шлифовка, инициированная дефектами, позволяет справиться с уже возникшими проблемами.
Необходимо обеспечить явную защиту труднодоступных мест. Основная магистраль все чаще обходится без обслуживания. Стрелки, кривые малого радиуса, сварные швы и переходные зоны — вот где концентрируются затраты и где общие параметры наносят наибольший ущерб.
Указывайте расположение расходных материалов вдоль направляющей, а не только вдоль самой машины. Рельсы с упрочненной головкой и микролегированием ведут себя под колесом иначе, чем стандартные углеродные рельсы, и разница в стоимости между соответствующим и несоответствующим колесом оплачивается временем, проведенным на пути, а не покупной ценой.
Предположим, что окна будут становиться всё короче. Все вышеперечисленные тенденции указывают в одном направлении: увеличение трафика, увеличение количества двухпутных путей, усиление конкуренции за доступ. Инструменты и методы, выбранные с учетом скорости и стабильности в рамках фиксированного временного окна, в долгосрочной перспективе стоят дороже, чем инструменты, выбранные исходя из удельной цены.
Место организации RailwayCare в железнодорожной отрасли
RailwayCare Компания производит шлифовальные круги на связке для рельсов, предназначенные для машин, обслуживающих пути, и делает это совместно с операторами и подрядчиками, которые их используют. Компания принимала участие в разработке стандарта JB/T 11431, китайского национального стандарта для шлифовальных кругов для рельсов, а ее бренд Molaton поставляет круги, соответствующие форматам крепления и привода основных семейств машин, находящихся в эксплуатации, включая шлифовальные машины Mecno, Speno и CRRC GMC, Harsco PGM и GMC, а также Loram, с размерами, указанными для каждой машины отдельно, а не для общего профиля. Поставки за пределы Китая осуществляются через нашу компанию. глобальная сеть партнерства.
Соответствие вышеописанным тенденциям очевидно. Когда от сетей требуется обрабатывать больший объем груза на путях, которые обновляются с большей периодичностью, программа шлифовки становится основным доступным инструментом, а колесо — местом выполнения этой программы. Продукт, сохраняющий свою форму на протяжении всего интервала и удаляющий металл с предсказуемой скоростью, не является расходным материалом; именно он обеспечивает устойчивость плана шлифовки в соответствии с графиком работ.
Полный перечень того, что мы поставляем для путевых работ, изложен в нашем документе. решение для технического обслуживания железных дорог Обзор. Если вы выбираете шлифовальные круги для конкретного семейства станков или проверяете программу шлифовки на соответствие критериям приемки профиля, мы с удовольствием будем работать, исходя из технических характеристик вашего станка и условий на вашей колее.
WhatsApp: +86 15072332788
Электронная почта: simon.wang@railwaycare.com
Каковы основные тенденции развития железнодорожной отрасли в 2026 году?
Три фактора: рост грузооборота сосредоточен в Азии, в то время как объемы грузоперевозок в Европе снижаются; темпы расширения сети резко замедляются по сравнению с уже используемой базой активов; и, как следствие, расходы на техническое обслуживание растут как доля инвестиций в железнодорожную инфраструктуру. Главная мысль заключается в том, что центр тяжести отрасли сместился от строительства путей к поддержанию их в исправном состоянии.
Растёт ли рынок технического обслуживания железных дорог?
Более надежный способ ответить на этот вопрос — посмотреть, сколько и на что тратят операторы, а не на рыночные прогнозы, которые сильно различаются в зависимости от источника. На этом основании направление очевидно: на крупнейшем рынке инвестиции в строительство городских железных дорог сократились примерно на 35% по сравнению с пиком 2020 года, в то время как эксплуатационная протяженность продолжает расти примерно на 900 км в год. Когда база активов растет, а объем строительных работ сокращается, техническое обслуживание, обновление и поддержание состояния поглощают большую долю расходов. Что действительно неопределенно, так это темпы, а не направление.
Насколько быстро растет объем железнодорожных перевозок по сравнению с протяженностью сети?
Более высокая скорость, причем на большинстве крупных сетей на порядок. Предварительные данные UIC за 2025 год показывают рост мирового пассажирского трафика примерно на 4,5% и грузового — примерно на 2%. В 2025 году Китай ввел в эксплуатацию 3109 км новых линий при общей протяженности сети в 165 000 км — менее 2% от существующей общей протяженности за один год. Таким образом, рост трафика на 2–4% в масштабах всей сети в несколько раз превышает объем нового строительства с точки зрения нагрузки, которую должны выдерживать существующие пути.
Почему электрификация важна для технического обслуживания железных дорог?
Потому что электрическая тяга меняет работу рельсов. Обратный ток протекает по ходовым рельсам, поэтому рельсы, крепления и изоляционные компоненты становятся частью электрической цепи в дополнение к механической конструкции, что приводит к возникновению отказов, которых нет на линиях с дизельным двигателем. Электрифицированные сети также, как правило, имеют более высокую плотность движения, а более высокая плотность означает больше проходов колес на километр в год — это самый прямой фактор износа и волнистости рельсов.
Что такое техническое обслуживание железнодорожных путей по состоянию?
Это плановое техническое обслуживание, основанное на измеренном состоянии оборудования, а не на фиксированном графике или объеме перевозок. На практике это означает непрерывное или частое измерение геометрии пути, профиля рельсов и количества дефектов, что позволяет принимать решения о том, когда и где следует вмешаться. Его ценность заключается в том, что он концентрирует работу там, где она необходима, вместо того, чтобы применять одни и те же методы обработки единообразно — но это полностью зависит от надежности измерений, и он работает лучше всего, когда инициируемые им вмешательства, такие как шлифовка рельсов, имеют критерии приемлемости, которые можно измерить одинаковым образом.
Где наблюдается самый быстрый рост инвестиций в железнодорожную инфраструктуру?
В Азии, и в частности в сегментах большегрузных и высокоскоростных перевозок, а не строительства метрополитена, наблюдается рост пассажирских перевозок на 7,7% и грузовых перевозок примерно на 2,6% в 2025 году, а в Китае за один год было построено 2862 км высокоскоростных линий. В сфере пассажирских перевозок рост сместился от традиционного метрополитена к системам средней пропускной способности, таким как пригородные скоростные железные дороги, доля которых в общей протяженности новых эксплуатируемых линий в Китае выросла примерно до 12%. Общая тенденция сохраняется: капиталовложения следуют за плотностью перевозок и грузооборотом, а не за площадью сети.